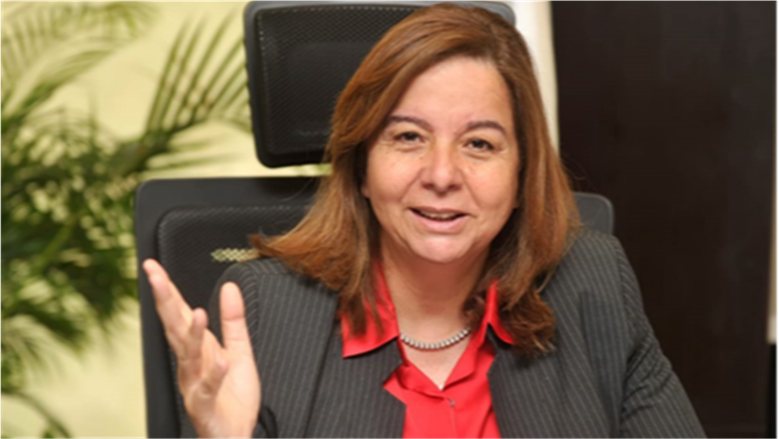
قالت مي عبدالحميد، الرئيس التنفيذي لصندوق الإسكان الاجتماعي ودعم التمويل العقاري، إن إنشاء صندوق الإسكان الاجتماعي عام 2014 مثل نقلة في ملف توفير الوحدات السكنية لمحدودي الدخل، من خلال تأسيس جهة مختصة تتولى تنفيذ الوحدات وفقًا لاحتياجات المواطنين، مع توفير آليات تمويل مستدامة تضمن استمرار البرنامج وعدم اقتصاره على مشروعات مؤقتة.
توفير وحدات سكنية مدعمة
وأوضحت "عبدالحميد"، خلال مشاركتها في الحلقة الأولى من السيمنار العلمي للعام الأكاديمي 2026 - 2027، الذي ينظمه معهد التخطيط القومي لمناقشة دور السياسة العمرانية والإسكان الاجتماعي في توفير السكن اللائق وميسور التكلفة، أن التجربة المصرية تستهدف الربط بين توفير الوحدات السكنية والقدرة المالية للمواطنين، إلى جانب بناء مجتمعات عمرانية متكاملة تتوافر بها الخدمات والأنشطة التجارية، بما يسهم في تحسين جودة الحياة.
وأضافت أن الصندوق يعمل على توفير تدخلات حكومية وآليات دعم تتناسب مع مستويات دخل المستفيدين وقدرتهم على السداد، مع التوسع خلال الفترة المقبلة في ملف الإسكان بنظام الإيجار، بما يتيح بدائل سكنية تلائم احتياجات الفئات المستهدفة وإمكاناتها المالية.
عجز وتحديات تمويلية قبل 2014
وأشارت إلى أن قطاع الإسكان واجه قبل عام 2014 مجموعة من التحديات، في مقدمتها الزيادة السكانية وارتفاع الطلب على الوحدات السكنية، مقابل محدودية المعروض من الإسكان الملائم لمحدودي الدخل، لافتة إلى أن معدل النمو السكاني كان يدور حول 2% أو أكثر قليلًا، قبل أن يتراجع لاحقًا إلى نحو 1.5%.
وأضافت أن تقديرات بداية البرنامج أشارت إلى وجود عجز سكني يقترب من مليوني وحدة، رغم وجود وحدات شاغرة غير مأهولة، موضحة أن الاستفادة من هذا المخزون كانت تواجه تحديات، من بينها عدم استكمال تشطيب بعض الوحدات، وتخوفات الملاك من طرحها للإيجار في ضوء التجارب السابقة، فضلًا عن محدودية الحلول التمويلية التي تتيح للمواطنين شراء الوحدات بأقساط تتناسب مع دخولهم.
ونوهت بأن التحدي لم يكن مقتصرًا على توفير الوحدات، بل امتد إلى ضمان قدرة المواطنين على شرائها، إذ إن وجود طلب على السكن لا يعني بالضرورة توافر القدرة الشرائية اللازمة لتلبية هذا الطلب، وهو ما جعل توفير التمويل العقاري طويل الأجل عنصرًا أساسيًا في معالجة المشكلة.
التمويل العقاري لمحدودي الدخل
ولفتت إلى أن سوق التمويل العقاري في مصر كانت محدودة قبل إطلاق البرنامج، رغم صدور القانون المنظم له عام 2001، موضحة أنها عملت على تنمية هذه السوق خلال الفترة من 2005 إلى 2010، عندما كان حجم السوق لا يزال أقل من مليار جنيه، مع تركز التمويل في الشرائح الأعلى دخلًا التي تستطيع البنوك إقراضها بمخاطر أقل.
وأوضحت أن البنوك كانت تواجه عددًا من المخاوف عند الدخول في مجال التمويل العقاري، من بينها صعوبة إجراءات تسجيل العقارات والرهن، والتحديات المرتبطة باسترداد الوحدات في حالة تعثر العملاء، إلى جانب ارتفاع تكلفة التمويل، التي كانت تجعل شراء الوحدات صعبًا على محدودي الدخل.
وأضافت أن هذه الفئة تحتاج إلى تمويل يمتد إلى 20 أو 30 عامًا حتى تصبح الأقساط مناسبة لدخولها، مشيرة إلى أن توفير وحدات بأسعار ملائمة لا يحقق الهدف وحده ما لم يصاحبه نظام تمويل يتيح للمستفيدين الحصول عليها وفقًا لقدراتهم المالية.
ولفت إلى أن دستور عام 2014 مثّل محطة مهمة في ملف الإسكان، إذ نصت المادة 78 على التزام الدولة بكفالة الحق في السكن الملائم والآمن والصحي، بما يحفظ الكرامة الإنسانية ويحقق العدالة الاجتماعية، مع وضع خطة وطنية للإسكان تراعي الخصوصية البيئية.
وأوضحت أن قانون الإسكان الاجتماعي الصادر عام 2014 جاء لتفعيل هذا الالتزام الدستوري، من خلال إنشاء صندوق يتولى تنفيذ الوحدات السكنية والخدمات المرتبطة بها، وضمان وصول الدعم السكني إلى مستحقيه.
وأضافت أنها تولت مسئولية صندوق الإسكان الاجتماعي إلى جانب صندوق التمويل العقاري في عام 2014، قبل دمج الصندوقين عام 2018، بهدف الجمع بين توفير الوحدات السكنية وتطوير آليات تمويلها، بما يضمن وجود منظومة متكاملة تخدم محدودي الدخل.
تنفيذ الوحدات وفقًا للطلب الفعلي
وشددت على أن أحد المبادئ الأساسية التي اعتمد عليها الصندوق هو تنفيذ الوحدات وفقًا للطلب الفعلي واحتياجات المواطنين، وليس بهدف زيادة أعداد المشروعات أو تنفيذ وحدات دون التأكد من وجود طلب عليها.
وأشارت إلى أن الصندوق يتولى، تحت مظلة وزارة الإسكان، تنفيذ سياسات الإسكان الاجتماعي وإدارة البرامج المرتبطة بها، إلى جانب توفير الخدمات والأنشطة التجارية اللازمة للمجتمعات العمرانية، موضحة أن البرنامج بدأ تحت مسمى الإسكان الاجتماعي وبرنامج المليون وحدة سكنية، قبل أن يحمل اسم «سكن لكل المصريين».
وأضافت أن الصندوق صمم ليكون جهة مستدامة تتولى تنفيذ البرنامج بصورة مستمرة، وفقًا للقانون المنظم لعمله، بدلًا من الاكتفاء ببرنامج حكومي محدد المدة ينتهي بانتهاء فترة تنفيذه.
التقديم الإلكتروني لتعزيز الشفافية
وأوضحت أن الصندوق واجه في بداية عمله شكوكًا لدى بعض المواطنين، نتيجة تجارب سابقة ارتبطت بمحدودية الخدمات والمواصلات في بعض المدن الجديدة، فضلًا عن مخاوف تتعلق بمستوى التشطيب وآليات الحصول على الوحدات.
وأضافت أن الصندوق حرص منذ انطلاقه على وضع قواعد واضحة للتعامل مع المواطنين، من خلال دراسة الطلب الفعلي وتيسير إجراءات التقديم إلكترونيًا، بما يقلل الحاجة إلى التعامل المباشر مع المسئولين ويحد من التعقيدات الإدارية.
ونوهت بأن السنوات الأولى للبرنامج شهدت ضغوطًا كبيرة لتلبية الطلب المتراكم على الوحدات السكنية، وهو ما دفع الصندوق إلى طرح الإعلانات ودراسة أعداد المتقدمين، ثم تحديد حجم التنفيذ وفقًا للاحتياجات الفعلية.
بناء مجتمعات عمرانية متكاملة
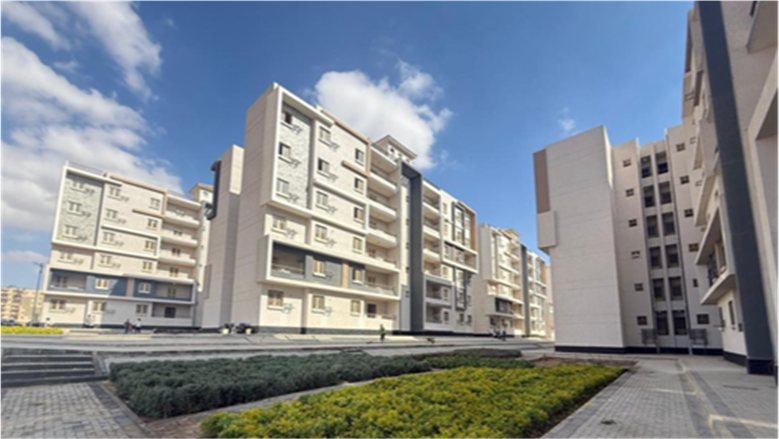
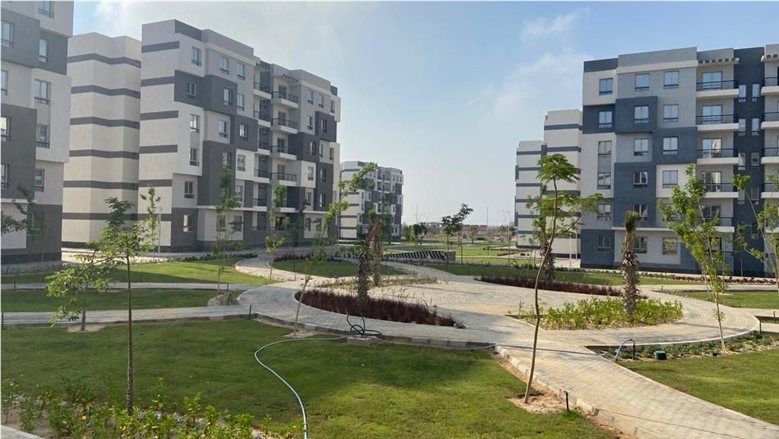
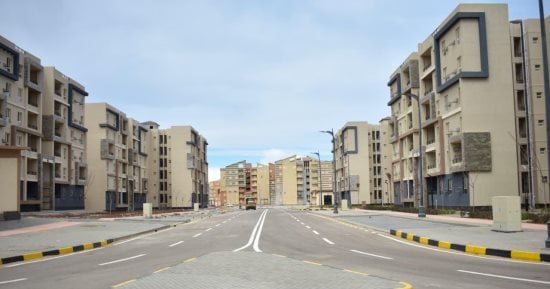
وأشارت إلى أن عمل الصندوق يتركز بدرجة أكبر في المدن الجديدة، في إطار خطة التنمية العمرانية، موضحة أن توفير السكن لا يقتصر على تسليم الوحدة، وإنما يشمل دعم إقامة مجتمع متكامل يضم الخدمات الأساسية والأنشطة التجارية التي يحتاج إليها السكان.
وأضافت أن محاور عمل الصندوق تتضمن دراسة دور القطاع الخاص في تنفيذ الإسكان الاجتماعي، وتطور أعداد الوحدات المنفذة، وكيفية التعامل مع التحديات الاقتصادية والمالية والعمرانية، إلى جانب تطوير آليات الدعم بما يضمن وصوله إلى الفئات الأولى بالرعاية.
وشددت أيضًا على أن الهدف الأساسي يتمثل في توفير سكن لائق وميسور التكلفة يتناسب مع قدرات المواطنين المالية، مع استمرار تطوير أدوات التمويل والدعم والتوسع في البدائل السكنية، بما يُحقق التوازن بين احتياجات الأسر ومتطلبات التنمية العمرانية.
- موعد التقديم على شقق الإيجار التمليكي 2026 والشروط والفئات المستحقة
- 93 ألف طلب إلى الآن.. آخر موعد للتقديم على وحدات بديلة للإيجار القديم
- أسعار الفائدة ونظام التمويل العقاري لشقق الإسكان الاجتماعي 2025
- تفاصيل مشروع “ديارنا”.. أكبر طرح ضمن مبادرة الـ400 ألف وحدة سكنية
- مي عبد الحميد: طرح 22 إعلانًا للإسكان الاجتماعي منذ 2014